
Sonha em passar a aposentadoria viajando? Veja o que precisa entrar no planejamento financeiro

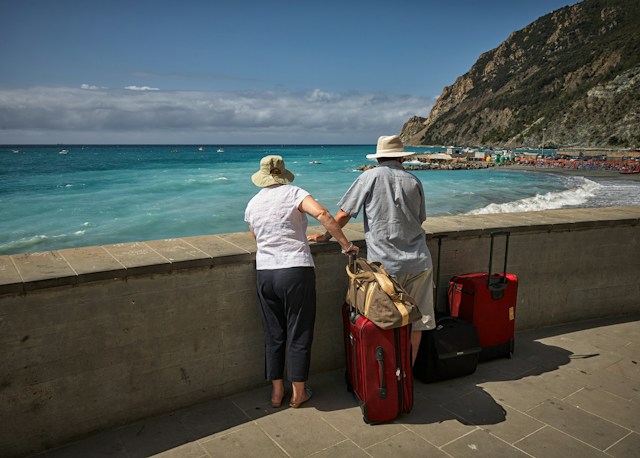
Acordar sem pressa, tomar café olhando o mar em uma cidade diferente, conhecer culturas que sempre ficaram na lista de desejos. Para muitos brasileiros, a aposentadoria representa exatamente essa liberdade. Transformar esse desejo em rotina, porém, exige decisões financeiras que começam anos antes da primeira mala ser feita.
A renda mensal como ponto de partida
Antes de pesquisar destinos, o primeiro passo é entender quanto dinheiro estará disponível por mês após a aposentadoria. O benefício do INSS possui um teto, e a maioria dos segurados recebe valores abaixo dele. Isso significa que, para quem deseja viajar com regularidade, depender exclusivamente desse benefício pode não ser suficiente.
Calcular a diferença entre a renda projetada e o custo de vida desejado permite identificar quanto será necessário acumular ou complementar. O Banco Central disponibiliza orientações sobre como organizar essa etapa, com simulações e recomendações sobre reservas para a aposentadoria.
Um bom planejamento de aposentadoria considera o tempo de contribuição, as regras de cálculo do benefício e possíveis estratégias para melhorar o valor recebido. Revisar o histórico de contribuições, corrigir eventuais falhas no CNIS e avaliar se existem períodos que podem ser reconhecidos são medidas que impactam diretamente o valor final do benefício.
Reserva específica para viagens
Separar um fundo dedicado exclusivamente a viagens evita que esses gastos comprometam despesas fixas como moradia, alimentação, plano de saúde e medicamentos. A lógica é simples: o orçamento da aposentadoria precisa cobrir o dia a dia sem depender do dinheiro reservado para lazer, e o contrário também vale.
Para dimensionar essa reserva, vale estimar quantas viagens por ano são desejadas, o tipo de destino preferido e o padrão de hospedagem e alimentação. Uma pessoa que pretende fazer duas viagens nacionais por ano terá necessidades muito diferentes de quem planeja uma viagem internacional a cada semestre.
Algumas perguntas ajudam nessa estimativa:
- Qual o custo médio de passagens aéreas para os destinos pretendidos?
- Quanto custa a hospedagem por noite no padrão desejado?
- Qual o gasto diário estimado com alimentação, transporte local e passeios?
- Existe necessidade de seguro viagem com cobertura específica para a faixa etária?
Multiplicar esses valores pelo número de dias e de viagens anuais oferece uma meta concreta de quanto guardar.
Fontes de renda complementar
Quem percebe que o benefício previdenciário sozinho não cobrirá todas as despesas precisa considerar fontes complementares. As mais comuns incluem previdência privada, aplicações financeiras de longo prazo, renda de imóveis alugados e dividendos de investimentos.
A previdência complementar, quando contratada com antecedência suficiente, permite acumular um montante que será convertido em renda mensal ou resgatado de forma programada. Já investimentos em renda fixa, como títulos públicos atrelados à inflação, protegem o poder de compra ao longo dos anos e podem gerar rendimentos previsíveis durante a aposentadoria.
O ponto central é diversificar. Concentrar toda a estratégia em uma única fonte aumenta o risco de imprevistos comprometerem o orçamento de viagens.
Custos que costumam ser esquecidos
Ao projetar gastos com viagens na aposentadoria, alguns itens frequentemente ficam de fora do cálculo inicial. O seguro viagem é um deles. A partir dos sessenta anos, o valor do seguro tende a aumentar, e viajar sem essa cobertura representa um risco financeiro considerável, especialmente no exterior.
Outro custo subestimado é a manutenção da residência durante períodos de ausência. Condomínio, contas básicas, segurança e eventuais cuidados com animais de estimação continuam gerando despesas mesmo quando a casa está vazia.
Gastos com saúde também merecem atenção redobrada. Manter o plano de saúde ativo, levar medicamentos suficientes, realizar check-ups antes de viagens longas e considerar eventuais necessidades de atendimento no destino são precauções que têm custo, mas evitam prejuízos maiores.
Quando começar a planejar
A resposta mais direta: o quanto antes. Cada ano de acumulação faz diferença por causa dos juros compostos. Quem começa a poupar para viagens na aposentadoria aos quarenta anos, por exemplo, precisa guardar mensalmente muito menos do que quem inicia o mesmo esforço aos cinquenta e cinco.
Mesmo para quem já está próximo de se aposentar, ainda existe margem para organizar as finanças. Reduzir despesas desnecessárias, quitar dívidas antes de parar de trabalhar e direcionar parte do décimo terceiro ou de bonificações para o fundo de viagens são atitudes que produzem resultado em poucos anos.
A Fundação Itaipu publicou orientações práticas sobre como planejar viagens conciliando desejo e realidade financeira, com dicas que se aplicam bem a quem está nessa fase de preparação.
Organizando destinos e prioridades
Nem toda viagem dos sonhos precisa acontecer no primeiro ano de aposentadoria. Distribuir destinos ao longo dos anos permite equilibrar gastos e aproveitar momentos diferentes. Viagens nacionais em baixa temporada costumam custar significativamente menos e oferecem experiências tão ricas quanto destinos internacionais em alta temporada.
Criar uma lista de prioridades com estimativas de custo para cada destino ajuda a definir metas anuais. Essa organização transforma um desejo genérico em etapas concretas, com valores reais e prazos definidos.
O equilíbrio entre aproveitar e preservar
Viajar na aposentadoria é possível com graus variados de orçamento. O planejamento financeiro não serve para restringir experiências, mas para garantir que elas aconteçam de forma sustentável ao longo dos anos. Gastar toda a reserva em uma única viagem no primeiro ano comprometeria todas as seguintes.
Manter uma planilha atualizada com receitas, despesas fixas, reserva de emergência e fundo de viagens oferece clareza sobre o que é viável a cada período. Pequenos ajustes ao longo do caminho, como trocar um hotel por uma locação por temporada ou viajar em datas com menor demanda, ampliam as possibilidades sem exigir mais recursos.
A aposentadoria pode ser, de fato, a fase com mais liberdade para conhecer lugares. O que separa o sonho da prática são decisões financeiras tomadas com antecedência, consistência e informação adequada.